Arcas públicas
El mercado inmobiliario reactiva los ingresos municipales por el impuesto de plusvalía en Extremadura
El tributo deja casi 12 millones anuales a los ayuntamientos, un 59% más que en 2022 pese a que lo aplican menos municipios tras el golpe del Constitucional
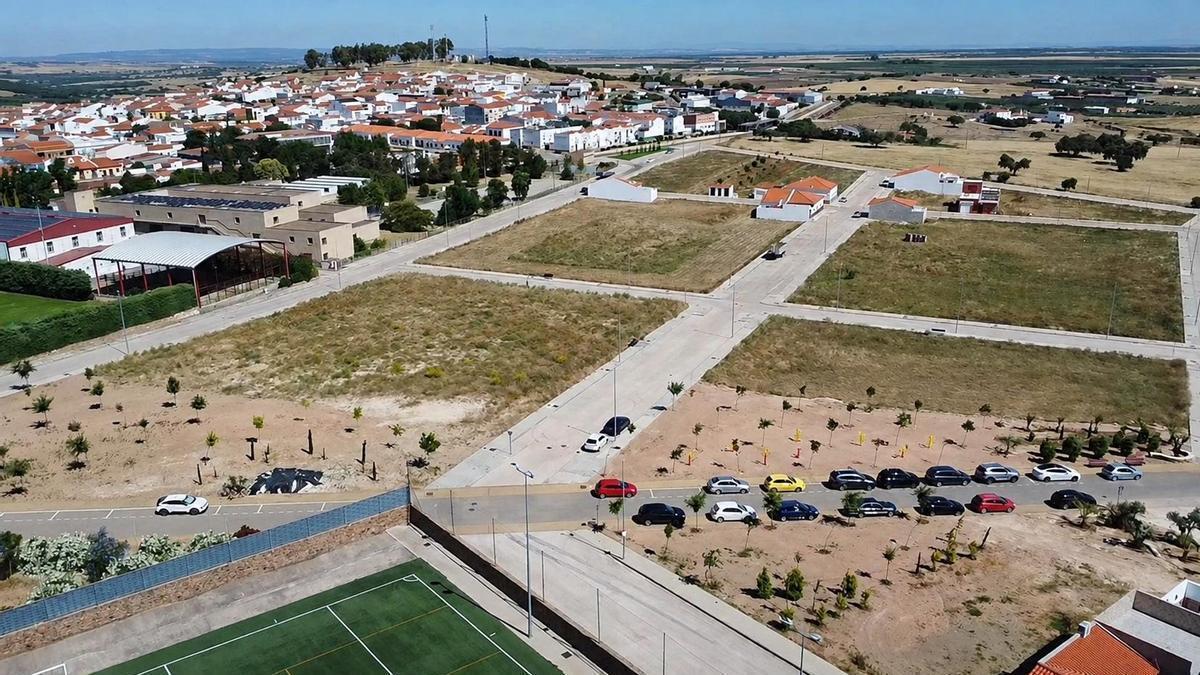
Nueva urbanización en Valverde de Leganés.
 Añádenos en Google
La plusvalía municipal vuelve a ganar peso en las arcas de los ayuntamientos extremeños. La sentencia dictada por el Tribunal Constitucional en 2021 contra el sistema de cálculo del tributo asestó un duro golpe a los municipios, que ahora ven cómo los ingresos por esta vía se recuperan gracias al dinamismo del mercado inmobiliario.
Según datos del Ministerio de Hacienda, la plusvalía deja actualmente casi 12 millones de euros anuales a los ayuntamientos extremeños, un 59% más que en 2022 pese a que desde el fallo la aplican menos municipios. «Está aumentando la recaudación porque hay más transacciones. Se venden más inmuebles y recaudas más», afirma José Manuel Cordero, catedrático de Economía Aplicada de la Universidad de Extremadura (UEx).
El Impuesto sobre el Incremento del Valor de los Terrenos de Naturaleza Urbana (IIVTNU), nombre oficial de la plusvalía, se paga al vender, heredar o recibir en donación una vivienda, un solar, un garaje o cualquier otro inmueble urbano. En una compraventa de segunda mano, el comprador asume el Impuesto sobre Transmisiones Patrimoniales (ITP), que se liquida ante la Junta de Extremadura, mientras que el propietario debe responder ante el ayuntamiento por el incremento de valor del terreno si el municipio tiene establecido este tributo y la operación genera ganancia. Además, si vende por una cantidad superior a la que compró, esa plusvalía también deberá declararla en el IRPF.
El golpe jurídico de 2021
En los años de la burbuja inmobiliaria, la plusvalía llegó en algunos casos a ser el segundo tributo en importancia para las arcas locales. Sin embargo, actualmente su peso queda muy lejos del IBI, la principal fuente de ingresos de los ayuntamientos, con cerca de 300 millones de euros en 2024 en Extremadura; del impuesto de rodaje, con unos 52 millones; del Impuesto sobre Construcciones, Instalaciones y Obras (ICIO), con casi 32; o del Impuesto sobre Actividades Económicas (IAE), con unos 28.
En 2021, el Tribunal Constitucional anuló el sistema con el que se venía calculando la plusvalía al considerar que no tenía en cuenta la evolución real del mercado. Hasta entonces, el impuesto partía de una fórmula automática basada en el valor catastral del suelo y en los años transcurridos desde la adquisición del inmueble, de modo que podía obligar a pagar incluso cuando no había existido una ganancia real en la operación. La reforma aplicada a raíz del fallo judicial modificó ese esquema y dio más garantías al contribuyente. «Da la opción de elegir entre dos maneras de calcular el importe a pagar», resume Cordero.
El Periódico
Dos métodos de cálculo
Desde entonces, el vendedor puede comparar dos métodos de cálculo: uno objetivo, vinculado al valor catastral y a unos coeficientes, y otro basado en el incremento real de valor entre la compra y la transmisión. Se aplica el resultado más favorable para el contribuyente. Y si no ha habido ganancia, el impuesto no puede exigirse. Esa es, precisamente, la razón por la que el catedrático advierte de que no debe atribuirse la recuperación del tributo únicamente a la subida de los precios de la vivienda, sino más bien al incremento de operaciones de compraventa.
La sentencia marcó un punto de inflexión para el impuesto. Primero provocó una fuerte caída de ingresos, pero después la recaudación ha vuelto a crecer al calor de una mayor actividad inmobiliaria. En Extremadura, según los datos del Ministerio de Hacienda, los derechos reconocidos por plusvalía bajaron hasta los 7,3 millones en 2022, repuntaron hasta los 10,8 millones en 2023 y alcanzaron los 11,7 millones en 2024. El avance de 2025, todavía provisional, sitúa el impuesto en 11,2 millones, una cifra algo inferior a la del ejercicio anterior, pero aún muy por encima de los niveles posteriores al fallo del Tribunal Constitucional.
Menos municipios lo cobran
El resultado es una recuperación de ingresos que no responde a una mayor implantación del tributo. Al contrario, se produce pese a que cada vez menos municipios lo tienen establecido. En 2021 cobraban la plusvalía 190 municipios extremeños y en 2025 son 173, de acuerdo con los datos de tipos impositivos de Hacienda. Es decir, el impuesto recauda más pese a estar menos extendido en el mapa municipal. «Todos los municipios de cierta dimensión lo cobran, porque los ayuntamientos no van a renunciar a un ingreso relativamente fácil de cobrar», indica Cordero.
El reparto territorial muestra una fuerte diferencia entre provincias. En el avance de 2025, los ayuntamientos de la provincia de Badajoz suman 8 millones de euros en derechos reconocidos netos por plusvalía, frente a los 3,2 millones de la provincia de Cáceres. La primera concentra así más del 70% del total regional.
También en el detalle municipal se aprecia el peso de las principales ciudades. Las mayores cuantías corresponden a Badajoz, con 1,76 millones; Mérida, con 1,67; y Cáceres, con 1,48. Les siguen otros municipios con mercados inmobiliarios relevantes, como Almendralejo, Navalmoral de la Mata, Don Benito o Villanueva de la Serena.
Pese a esa reactivación, Cordero no cree que la plusvalía vaya a recuperar el peso que tuvo en los años de mayor expansión inmobiliaria. El histórico de Hacienda confirma esa distancia: el tributo alcanzó su techo en Extremadura en 2007, en plena burbuja del ladrillo, cuando dejó algo más de 16 millones de euros a los ayuntamientos. Los 11,7 millones de 2024 siguen todavía un 27% por debajo de aquel máximo.
El motivo está, de nuevo, en el sistema de cálculo: aunque haya más operaciones, el impuesto depende en buena medida de cómo se valoran los inmuebles y del valor catastral, que no se modifica con la misma intensidad que los precios de mercado. «Que haya más operaciones aumenta la recaudación, pero no se paga tanto como se pagaba antes», resume el catedrático.
- El SES cesa a los gerentes de las áreas de salud de Badajoz, Mérida y Don Benito-Villanueva
- Cataluña celebrará la Diada en Extremadura para reconocer la contribución de los emigrantes extremeños
- La Junta quiere sustituir al menos el 20% de los pinares de Gata y Las Hurdes por otras especies para frenar los incendios
- Aitana Sánchez-Gijón y Maxi Iglesias, pillados de escapada en Trujillo: 'Iban abrazados y muy cariñosos
- Dos premios millonarios en los sorteos de La Primitiva y la Bonoloto
- Isabel Delgado, Francisco Giraldo y Gloria Vivas gestionarán las áreas de salud de Badajoz, Mérida y Don Benito
- Muere un motorista de 51 años al chocar contra los vehículos retenidos por un accidente en la A-5 a la altura de Escurial
- Extremadura se vuelca con Ceuta: 8.000 personas en Cáceres y otras 8.000 en Badajoz