Autonomía estratégica financiera
Hacia un Bizum Pay europeo: la UE busca un escudo frente a las sanciones de EEUU a través de Visa o Mastercard
El Banco Central Europeo alerta de la vulnerabilidad estratégica de que el grueso de las transacciones financieras en Europa se hagan a través de plataformas estadounidenses
Sanciones de Washington han impedido a un juez francés de la Corte Penal Internacional acceder a sus cuentas tras imputar a Netanyahu
La española Bizum y la franco-alemana Wero avanzan hacia la interoperabilidad para permitir pagos transfronterizos
Imagen de un usuario utilizando Bizum en su móvil. / BANCO DE ESPAÑA / EUROPA PRESS
 Añádenos en Google

Tras ser incluido en la lista de personas sancionadas por Estados Unidos por imputar al primer ministro israelí, Binyamín Netanyahu, por presuntos crímenes de guerra en Gaza, el juez francés de la Corte Penal Internacional Nicolas Guillou dejó de pronto de poder usar servicios como Amazon o Airbnb. También le impidieron, de forma más grave, emplear cualquier medio de pago habitual. Las principales infraestructuras de pago que operan en Europa son estadounidenses: Visa, Mastercard y American Express.
El de Guillou no es un caso único. En una situación similar se encuentra la relatora especial de las Naciones Unidas sobre los territorios palestinos, Francesca Albanese, sancionada por el Gobierno de Donald Trump tras informes en los que describió como genocidio la guerra de Israel en Gaza.
"La política cada vez más imprevisible de la Administración Trump ha demostrado que los sistemas de pago pueden convertirse en un instrumento de presión geopolítica, o, en todo caso, una fuente de incertidumbre", apunta David Ramos
Las empresas privadas europeas no quieren problemas con la Administración estadounidense y suelen bloquear las cuentas de personas o entidades afectadas por las sanciones de Washington. En 2014, BNP Paribas aceptó pagar casi 9.000 millones de dólares a las autoridades estadounidenses para cerrar una investigación sobre operaciones realizadas con países sometidos a sanciones de Estados Unidos, como Irán, Sudán y Cuba. Aquellas operaciones estaban permitidas por la legislación francesa. Aquel episodio puso de manifiesto el poder de Estados Unidos para castigar por operaciones realizadas fuera de su territorio.
Vulnerabilidad estratégica
El Banco Central Europeo (BCE) ha advertido de la vulnerabilidad estratégica que supone la dependencia europea de las grandes redes de pago americanas. Casi dos tercios de las operaciones con tarjeta de la zona euro pasan por compañías no europeas.
"Europa ya dispone de buena parte de la infraestructura necesaria. El reto consiste en recorrer esa "última milla": una solución paneuropea, interoperable y fácil de usar que reduzca la dependencia de las grandes redes internacionales de tarjetas y refuerce la autonomía estratégica europea en un ámbito tan crítico como los pagos", explica a EL PERIÓDICO David Ramos, profesor de Derecho Mercantil de la Universidad Carlos III de Madrid. "La clave no está tanto en quién sea el propietario de la infraestructura, o en que haya una o varias, interoperables, como en que resulte sencillo para el usuario y se consiga una adopción masiva. Para ello hace falta coordinación entre bancos, autoridades y empresas tecnológicas".
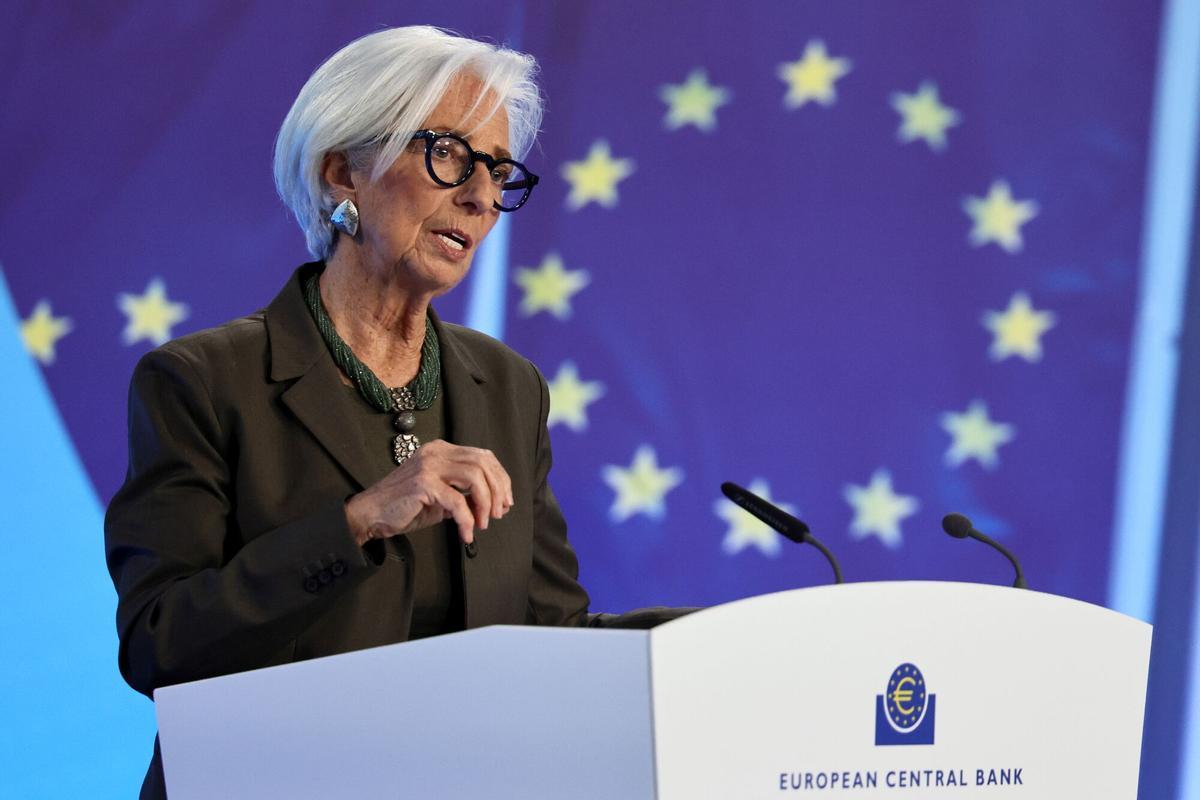
Imagen de archivo de Christine Lagarde, presidenta del Banco Central Europeo (BCE), durante una rueda de prensa el pasado 5 de febrero. / RONALD WITTEK / EFE
Algunos países ya cuentan con alternativas. En España, Bizum ha empezado a aceptarse en los comercios como método de pago digital. Basta con descargarse la aplicación Bizum Pay en el móvil, vincularla con la cuenta bancaria y acercar el teléfono al datáfono. En esa transacción no intervienen las redes estadounidenses.
En Francia, Alemania y Bélgica ya funciona una alternativa, llamada Wero, que utilizan más de 50 millones de personas. Permite realizar pagos entre particulares y está ampliando sus servicios al comercio electrónico y a los pagos en tiendas físicas. Forma parte de la European Payments Initiative (EPI), una iniciativa paneuropea para crear una alternativa a las redes de pago como Visa y Mastercard.
En febrero, Wero, Bizum y un grupo de plataformas nacionales se aliaron para garantizar que las plataformas de un país pudieran ser utilizadas en otro de la UE. Bancomat (Italia), Bizum (España), SIBS-MB WAY (Portugal), Vipps MobilePay (Noruega, Dinamarca, Finlandia y Suecia) y EPI Company (Francia, Alemania, Bélgica y Países Bajos) firmaron un acuerdo de interoperabilidad. Se trataba, decían en el comunicado, de reforzar la soberanía europea en materia de pagos y permitir transacciones transfronterizas a partir de 2027. Entre todas, cuentan con 130 millones de usuarios y abarcarán inicialmente 13 países europeos, equivalentes al 72% de la población de la UE.
¿Por qué importa todo esto?
La razón primordial de estos movimientos es estratégica. "La política cada vez más imprevisible de la Administración Trump ha demostrado que los sistemas de pago pueden convertirse en un instrumento de presión geopolítica, o, en todo caso, una fuente de incertidumbre", apunta David Ramos. "No se trata de ser drásticos, y dejar de usar Visa o Mastercard, sino de tener alternativas fiables".
Los ejemplos de la India y Brasil
Hay varios modelos posibles, el público, el privado o el mixto.
En la India, el Unified Payments Interface (UPI) es un esquema de pagos basado en una infraestructura propiedad de los bancos. Formalmente es un sistema privado, aunque el Banco de la Reserva de la India desempeñó un papel decisivo para coordinar a todos los actores y facilitar su puesta en marcha.
Brasil tiene PIX, un sistema completamente público: tanto la infraestructura como el esquema de pagos pertenecen al Banco Central de Brasil. Permite realizar pagos y transferencias mediante un código QR sin necesidad de compartir el número de cuenta bancaria. La autenticación se realiza mediante biometría, PIN u otros mecanismos de seguridad, lo que simplifica el proceso para el consumidor.
"Es un caso especialmente interesante porque gestiona más de la mitad de todas las transacciones de pago del país, pese a que Visa y Mastercard siguen teniendo una presencia muy importante", argumenta Ramos. "Una de las claves de su éxito fue que el Banco Central de Brasil, una institución muy respetada, obligó a todas las entidades financieras, nacionales o extranjeras, con más de 500.000 clientes a ofrecer PIX. Esa obligación permitió alcanzar una masa crítica desde el principio".
Ha tenido tanto éxito que ha atraído las críticas de la Administración Trump, lo que, a su vez, sólo ha reforzado el apego de los brasileños hacia "su" PIX.
El euro digital
En el horizonte de esta autonomía estratégica de pagos aparece otro proyecto europeo: el euro digital, impulsado por el Banco Central Europeo. Un euro digital valdría exactamente un euro y permitiría pagar desde el móvil o mediante una tarjeta, tanto en tiendas físicas como por internet, en toda la zona euro.
El BCE lo presenta como una herramienta para reforzar la autonomía europea en los pagos y reducir la dependencia de proveedores extranjeros. El proyecto contempla que los ciudadanos puedan disponer de un monedero de euros digitales proporcionado por un banco u otro proveedor de servicios de pago.
Sin embargo, una moneda digital es difícil de poner en marcha, y de éxito incierto. Por ello, la pregunta es si el euro digital puede dar el impulso político para crear un sistema europeo de pagos, o si es mejor apostar directamente por un ecosistema de pagos paneuropeo, que evolucione desde los Bizum, Wero, etc. y plantearse el euro digital una vez este ecosistema esté funcionando. El pragmatismo económico, y los ejemplos de Brasil, la India o China, sugieren lo segundo, pero en Europa la moneda única tiene un significado político especial.
Suscríbete para seguir leyendo
Fuente: El Periódico
- El mejor cocido de Cáceres', el de los Burgos: 300 raciones y 25 kilos de garbanzos
- Sanguijuelas del Guadiana hace del Teatro Romano de Mérida su casa dos noches seguidas y hoy remata la fiesta por todo lo alto
- Mérida pone el aparcamiento barato sobre la mesa: 12 horas en el centro desde 1,49 euros
- La pistola del Parque del Príncipe de Cáceres: 8 claves que pueden revelar su edad, propietario y si se usó en un delito
- La Bonoloto deja un reguero de premios: 12 acertantes se llevan casi 95.000 euros cada uno
- Crimen de Francisca Cadenas: denuncian a la cárcel y piden suspender la reconstrucción del asesinato
- Sánchez Cotrina acusa a Guardiola de convertir el Día de Extremadura en un 'ejercicio de autocomplacencia
- Extremadura suma cuatro veranos con al menos 9 muertos en carreteras